四地的存款保障不是一套规则:额度怎么算、外币算不算、哪些东西根本不在名单里
四个地方的额度不是一套数。香港最高 80 万港元;英国是每位合资格存款人、每家银行或建屋互助会 12 万英镑;美国是每位存款人、每家受保银行、每个账户所有权类别 25 万美元;新加坡是每位存款人在每家计划成员银行合计 10 万新元。数字本身好记,难的是后半句——四地「按什么单位算」并不一样,单位抄错,算出来的结果会差很远。
最容易出错的两处:一是外币,香港的受保障清单里明写着港元、人民币或其他货币的存款,新加坡的存款保险计划则明确不保外币存款;二是 App 里的余额,它多半不是银行存款,适用的是另一套叫资金保管的安排。这两处下面各占一节。
照例先说清楚:本文的金额与规则核于 2026 年 9 月,四地的官方页面随时会调整,落到你自己的账户上,以你那家机构和当地保障机构当期的说明为准。还有更要紧的一层:存款保障说的是成员机构倒闭时的赔付上限,它不是资金安全承诺,也不覆盖被盗刷、被骗走的钱。本文只写规则边界,不排名银行,也不给资金配置或理财建议。
01四地的额度,以及各自的计算单位
先把四页官方说明里的关键句并排放一次。数字是给人记的,第三列那句才是计算时真正用到的东西。
| 地区 | 最高赔付 | 按什么单位算 |
|---|---|---|
| 香港 | 80 万港元 | 成员银行倒闭时,向该行持有合资格存款的存户自动发放 |
| 英国 | 12 万英镑 | 每位合资格存款人、每家银行 / 建屋互助会 / 信用合作社;共用同一张牌照的算作一家 |
| 美国 | 25 万美元 | 每位存款人 × 每家受保银行 × 每个账户所有权类别 |
| 新加坡 | 10 万新元 | 每位存款人在每家计划成员银行的受保存款合计 |
香港。存款保障委员会那页写的是:当遇有成员银行倒闭,存保计划会向持有合资格存款的存户自动发放最高 80 万港元的补偿。同一页另写了一条:两间成员银行合并或被收购之后,原各行的受保障存款仍分别享有最高 80 万港元的额外保障,这项是限时的——额度跟着银行走,是我从这条读出来的,那页并没有另起一句写「每家银行」。
英国。FSCS 的口径是每位合资格存款人、每家银行、建屋互助会或信用合作社最高 12 万英镑,适用于 2025 年 11 月 30 日之后倒闭的机构;限额是在 2025 年 12 月 1 日上调到 12 万英镑的。前提是机构经 PRA 授权。比额度更容易算错的是下一条:同一集团里共用同一张银行牌照的多个品牌,要被当作一家来算,12 万英镑适用于你在这些账户里的总额;想让两笔钱分别享有额度,就得选不共用牌照的机构,牌照可以在 FCA 的 Financial Services Register 上自己查。
联名账户这一条,我见过最多的错误说法是「联名保 24 万」。FSCS 页面上的写法是:联名账户同样受 FSCS 保护,上限同为每位合资格存款人 12 万英镑——额度跟着人走,联名账户按各人份额分别计入各自的额度;而且同一集团之内,你的个人账户与联名账户里属于你的那部分还要合并计算。香港那边也有一条类似的注:联名户口持有人会被视为于有关存款中占有相等的份额。
美国。FDIC 的标准保额是每位存款人、每家受保银行、每个账户所有权类别 25 万美元——三个限定缺一不可。同一家银行、同一所有权类别下的支票账户、NOW 账户、储蓄账户、货币市场存款账户和定期存单是合并计算的;不同的所有权类别分别受保;不同银行也分别适用。那页顶部另有一条 2024 年 4 月 1 日起生效的信托规则:受益人为五人或以上时,同一位所有人在同一家银行的所有信托账户合计上限为 125 万美元。
新加坡。SDIC 的 FAQ 写的是:储蓄账户、定期存款账户、往来账户里的新元存款,以及存入补充退休计划(SRS)的钱,按每位存款人在每家计划成员银行合计最高 10 万新元受保。CPF 投资计划和 CPF 退休存款计划下的存款合并起来另算一份,同样是 10 万新元。信托账户与客户账户按账户计,不与本人的其它账户合并。联名账户按份额均分(除非成员银行另有记录),再与本人在同一家银行的其它账户合并——官方给的例子是:联名账户 9 万新元、个人账户 6 万新元,合计受保 10.5 万新元。
我第一次对着这四页读的时候,把四个「单位」抄在了同一张纸上:香港是人 + 银行,英国是人 + 牌照,美国是人 + 银行 + 所有权类别,新加坡是人 + 成员银行 + 币种。抄完才看清自己原来错在哪:英国那栏写的是「牌照」而不是「品牌」,美国那栏比别人多出来一个「类别」。至于开几个账户、每个放多少,那是你自己的安排,本文不给这类建议。
02外币:香港写进清单,新加坡明确不保
这是四地之间差得最干脆的一条,而且两边都有原文可以对。
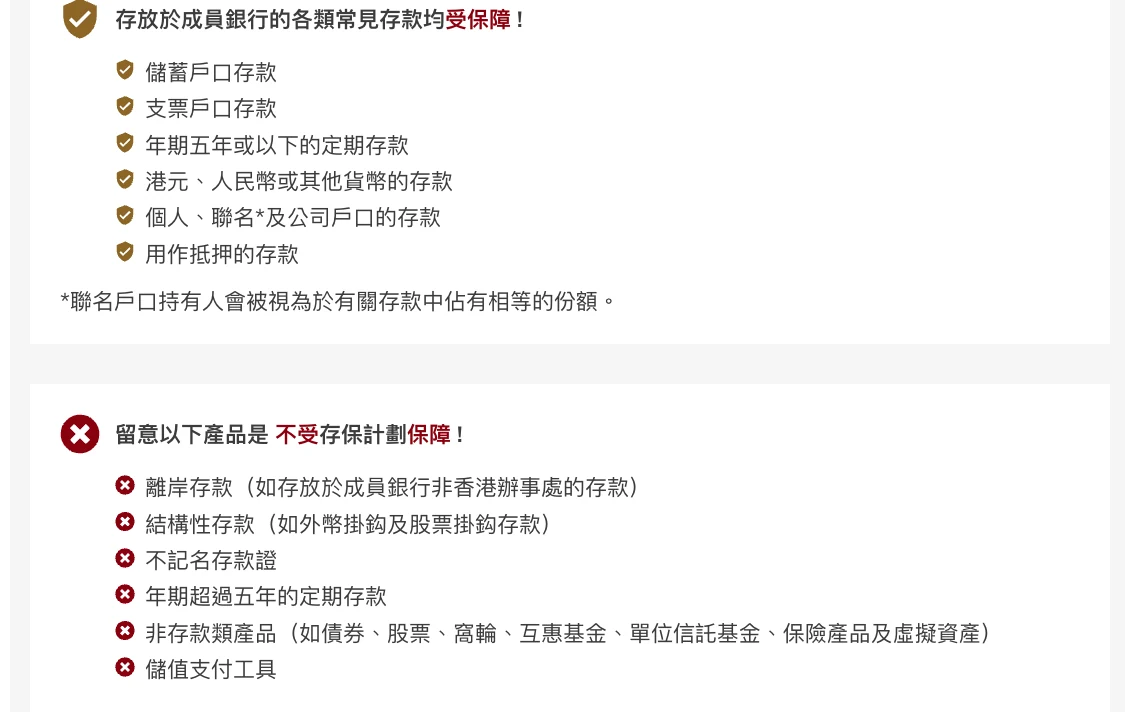
香港保。存款保障委员会的受保障清单逐项列着:储蓄户口存款、支票户口存款、年期五年或以下的定期存款、港元、人民币或其他货币的存款、个人 / 联名 / 公司户口的存款,以及用作抵押的存款。换句话说,在成员银行开的美元、欧元、日元存款和港元存款一样属于合资格存款,一起计入那 80 万港元的上限。至于外币折成港元按哪个时点、哪个汇率算,那页没有写,这里就不猜了。
新加坡不保。SDIC 的 FAQ 里有一条问的就是这个,答得很直接:存款保险计划不覆盖外币存款、结构性存款,以及单位信托、股票和其它证券这类投资产品。同一份 FAQ 还给了理由——外币存款与结构性存款更接近投资产品,投资者需要为可能的较高回报承担较高风险,不属于小额存户的核心储蓄。
落到实际使用上:放在新加坡成员银行里的美元,不管哪一家都不进这 10 万新元的计算;放在香港成员银行里的美元则算进 80 万港元。不知道这一层,很容易把「我在受保的银行开了户」当成「我这笔钱受保」——两句话之间隔着一张币种清单。
英国和美国的外币怎么算,这一轮我只核了额度页和产品清单页,那两页上没有找到针对外币的明确写法,所以这一节只写港、新两地。
03哪些东西根本不在名单里
比额度更该先看一眼的,是「不受保障」那一栏。钱没在名单里,额度多高都和它无关。香港那页的不受保障清单,逐条是这些:
- 离岸存款,也就是存放于成员银行香港以外办事处的存款。同一个银行名字,存的地点不同,结果就不同。
- 结构性存款,例如外币挂钩及股票挂钩的存款。名字里有「存款」两个字,但不按存款保障处理。
- 不记名存款证。
- 年期超过五年的定期存款。五年是分界线,五年或以下的那类在受保障清单里。
- 非存款类产品:债券、股票、窝轮、互惠基金、单位信托基金、保险产品,以及虚拟资产。
- 储值支付工具。电子钱包里的余额不是银行存款,这条和下一节讲的是同一件事。
美国那边的排除清单长得不太一样,方向一致:股票、债券、共同基金、加密资产、人寿保险、年金、市政债券都不在 FDIC 承保范围,保险箱和里面的东西也不在。美国国债比较特别——它不由 FDIC 承保,但有美国政府的全额信用支持。
FDIC 那页还写了一句很少被引用、却很要紧的话:存款保障不保因盗窃或欺诈造成的损失。四地的存款保障针对的都是同一种情形——成员机构倒闭。卡被盗刷、被人骗着转走的钱走的是另一条路:发卡机构的争议处理流程和当地报案渠道,和存款保障没有关系。
再分清一种常被混在一起的情况:银行没倒闭,但它单方面终止了和你的账户关系。那不归存款保障管,余额通常能按它给的方式转走,要操心的是时间和转出路径,写在海外账户被关户怎么办:复核、补件与撤资顺序里。境外账户的申报义务又是另一套逻辑,基本框架在海外账户与税务:新手该有的基本认知里,涉及你自己的情况请咨询有资质的税务师。
04App 里的钱不等于银行存款
先给结论:判断一笔钱受不受存款保障,看的不是 App 界面上那个数字,而是这笔钱最终存在谁那里、那家机构是不是受保障的存款机构。
电子货币机构和银行走的是两套安排。前者那套叫资金保管(safeguarding):客户的钱要和机构自有资金分开存放;它不是存款保障,触发情形和赔付逻辑都是另一回事。
Revolut 的帮助页把这段迁移讲得比较清楚,可以当成一个具体例子读:账户迁到 Revolut Bank 之后,资金存放在 Revolut Bank 并受 FSCS 保障,合资格存款最高 12 万英镑;页面列出的计入余额包括活期账户(含非英镑子账户)、Kids & Teens(主家长)、Pocket 余额、Group Pocket(开设者)、Revolut Pro,以及联名账户——联名账户余额按 50/50 均分,各自最高 12 万英镑。迁移之前呢?同一页写着,电子货币账户里的资金当时是被 safeguarded 的;账户迁到 Revolut Bank 之后,safeguarding 不再适用。
同一页还划了另一条线:没列在那张清单里的产品——加密资产、大宗商品、股票——由不同实体提供,不属于 Revolut Bank UK Ltd 的 FSCS 保障范围。保障跟着「存款」这个法律形态走,不跟着 App 图标走。
你自己那个账户现在算哪一种状态,这页没写迁移的进度或批次,得看 App 里的条款页和帮助中心当期说明。这两家的开户流程写在Monzo 与 Revolut:英国数字银行开户实操;常用多币种账户收付的,Wise 多币种账户:一个账户拿多国本地收款信息那篇里的账户性质也值得按这一节的思路再读一遍——钱最终落在哪家机构、按哪套规则处理,以它当期的条款为准。
05临时高额结余,只有英国那套里有
英国 FSCS 的页面上还有一项额外安排:某些符合条件的临时高额结余,最高保到 140 万英镑,期限是从这笔钱首次存入之日起的六个月。
两个细节值得留意。一是时间从「首次存入」起算,不是从机构倒闭那天起算,所以这六个月可能早就在走了;二是页面上的写法是「某些符合条件的」,究竟哪些情形算符合条件,那页没有逐条列出来,真要用到的时候得回 FSCS 页面确认当期定义,别照着别人的经历套。
我这次核的另外三页——香港、美国、新加坡——上面都没有看到同类的时间窗口安排;美国那条信托账户 125 万美元的上限是按账户类别来的,不是按时间来的。
06几个被反复问到的问题
香港的存款保障保外币吗?保。香港存款保障委员会的受保障清单里写着「港元、人民币或其他货币的存款」,外币存款和港元存款一起计入最高 80 万港元的补偿额度。新加坡相反,它的存款保险计划明确不覆盖外币存款。
英国联名账户是不是保 24 万英镑?不能这么算。FSCS 的限额是每位合资格存款人 12 万英镑,联名账户按各人份额分别计入各自的额度;同一集团内你的个人账户与联名账户里属于你的那部分还要合并。共用同一张银行牌照的多个品牌也算作一家,牌照可以在 FCA 的 Financial Services Register 上查。
美国的 25 万美元是按账户算还是按人算?三个限定同时成立:每位存款人、每家受保银行、每个账户所有权类别 25 万美元。同一家银行同一类别下的支票、储蓄、货币市场存款账户和定期存单合并计算,不同所有权类别、不同银行分别适用。
放在支付 App 或电子钱包里的钱受存款保障吗?要看这笔钱最终存在哪里。电子货币机构走的是资金保管(safeguarding),不是存款保障。以 Revolut 为例,其帮助页写明账户迁到 Revolut Bank 之后适用 FSCS、合资格存款最高 12 万英镑,迁移前电子货币账户里的资金则是被 safeguarded 的,账户迁移之后 safeguarding 不再适用;加密资产、大宗商品和股票由不同实体提供,不在该保障范围内。
存款保障能不能赔被骗、被盗刷的钱?不能。FDIC 页面写明存款保障不保因盗窃或欺诈造成的损失,四地的保障针对的都是成员机构倒闭这一种情形。遇到盗刷或诈骗,走的是发卡机构的争议处理流程和当地报案渠道。
- 香港存款保障委员会:存保計劃的特點 —— 80 万港元额度、受保障与不受保障两份清单的出处
- 英国 FSCS:银行、建屋互助会与信用合作社 —— 12 万英镑限额、共用牌照合并计算、临时高额结余的出处
- 美国 FDIC:Deposit Insurance At A Glance —— 25 万美元三项限定、受保与不受保产品清单、信托规则的出处
- 新加坡 SDIC:存款保险计划 FAQ —— 10 万新元合计口径、不保外币存款及其理由的出处
- Revolut 帮助中心:成为银行之后资金怎么受保护 —— FSCS 覆盖余额清单与迁移前资金保管说法的出处