转数快(FPS)登记手机号就能收款,本地转账的收费和限额由各家银行定
转数快(Faster Payment System,简称 FPS)是香港金融管理局在 2018 年 9 月 17 日推出的快速支付系统,把香港的银行和电子钱包接到同一张网上:付款人输入收款人的手机号码或电邮地址,就能跨行、跨钱包转账,收款人几乎即时就能收到钱。系统全日 24 小时运作,支持港元和人民币两种货币。
收多少钱、一次能转多少,转数快系统本身都不给数字:香港银行同业结算有限公司(HKICL)的常见问题把收费和限额都交给银行和储值支付工具(SVF,也就是电子钱包营运商)决定。跨境支付通的北向额度,常见问题倒是写了具体金额,见第六节。
文中规则出自两份官方页面:金管局《快速支付系统》页(2025 年 7 月 10 日修订)和 HKICL《转数快 · 消费者常见问题》简体页,括号里的 A 编号对应该页的回答序号。
01转数快连着谁:银行、电子钱包,港元和人民币
金管局的页面写明,香港的银行和电子钱包营运商都可以参与转数快。HKICL 常见问题给了覆盖面:几乎所有零售银行,以及提供电子钱包的储值支付工具,都提供转数快即时支付服务。
钱能怎么走?银行转银行之外,银行和电子钱包之间、两个电子钱包之间也能互转,前提是两头都支援转数快。币种是港元或人民币。
用法上,常见问题只给了一条通用描述:登入手机银行、网上银行或电子钱包的 App,选带转数快名称或标志的转账功能。具体的服务范围、渠道和界面,各家银行或 SVF 可能不一样。
「即时」有个例外。香港所有银行都接受经转数快转来的款项,但并不是每家都能为客户即时收款。你的银行不支援即时支付时,照样可以经它付款或收款,只是要等几个小时,甚至到下一个营业日。
02四种收款代号的用法和限制
想让别人只凭一个代号就把钱转给你,要先登记。登记了手机号码、电邮地址,或者让银行、SVF 替你产生一个转数快识别码,就能用它们收款。另外,身份证号码也可以登记成代号。四种代号的规矩差得不少:
| 代号 | 从哪来 | 能连几个账户 | 用途和限制 |
|---|---|---|---|
| 手机号码 | 自己的号码,在银行或 SVF 登记 | 可以连多于一家;连了多家可以指定一家做预设收款账户 | 付款人输入号码就能转账(金管局页) |
| 电邮地址 | 自己的电邮,在银行或 SVF 登记 | 和手机号一样可以连多家,并指定一家做预设 | 用法同手机号码 |
| FPS ID | 转数快系统编发的 7 位或 9 位数字,经手机银行、网上银行或电子钱包申请,安排视乎个别银行或 SVF(A10) | 一个 FPS ID 只绑一家银行或电子钱包的账户 | 付款人输入这串数字转账 |
| 身份证号码(香港身份证) | 本人身份证号码;支援手机号、电邮登记的银行都接受这种登记 | 只能绑一个个人、非联名的银行账户 | 供已有收款人身份证号码的机构发放款项,不用于个人对个人转账 |
手机号和 FPS ID 的分别在第三列。手机号可以同时挂在几家机构下面,付款人没指定时,钱进预设那家;FPS ID 一个号码只认一家。
身份证号码那一行用途最窄。朋友之间转账用不上它,它是留给机构发钱的。想把它改绑到另一个账户,要重新登记,新登记会取代旧的。
登记时交给转数快的是姓名、手机号码和银行或 SVF 名称,账户号码不向转数快登记。
钱转到一个未经登记的手机号码或电邮地址,这笔付款会被拒。对方说「手机号就能收」时,可以请他先在自己的银行或电子钱包 App 里确认登记状态。
03同一个手机号挂了几家银行,钱进预设收款账户
一个手机号码可以和多于一家银行或 SVF 连系。连了多家,可以从中指定一家做预设收款账户。付款人没指明转去哪一家时,钱进预设的那家。手机号或电邮也不必和名下所有账户都连起来,只连想用来收款的那几个就行。
查预设:登入任何一家手机银行、网上银行或电子钱包,都能看到同一个电话或电邮登记过的全部收款账户,以及哪一家是预设。
改预设分两种情形。登记时:同一个手机号或电邮再登记一家银行或 SVF,登记过程中可以选择是否把新登记的账户设为预设,你同意了才会更改。事后:登入想设为预设的那一家,在里面改设置。预设变更之后,新旧两家会按你选定的通知方式(如有)通知你。
自己没动过设置,却收到预设账户变更的通知,就通过那家机构的官方 App 或官方电话问清楚;通知里要是带链接,别点。
04转数快收多少钱、一次能转多少
收费这一项,HKICL 常见问题 A7 的回答只有一句:请向阁下的银行或 SVF 查询有关服务收费详情。这句回答里没有「免费」两个字。
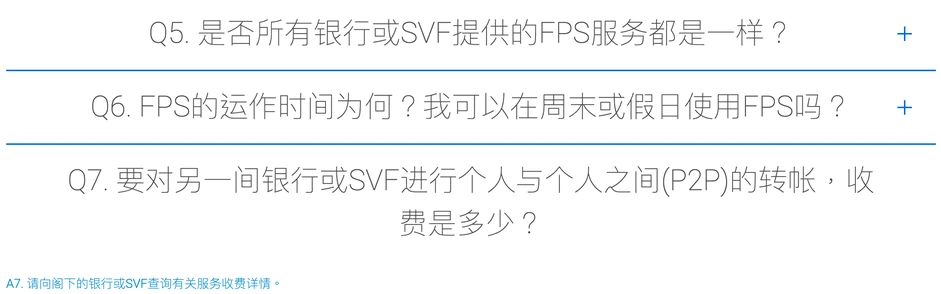
限额这一项,常见问题 A25 的说法是:银行和 SVF 根据各自的经营模式和风险管理措施,给不同类别的支付设不同限额,具体向银行或 SVF 查询。这条回答没有给出全港统一的单笔或单日数字。
常见问题讲保安时也碰到了限额。转数快的营运机构、银行和 SVF 持牌人都受金管局监管,要落实保安措施,常见问题举的例子有两种:超出某个限额的转账要双重认证,以及预设交易限额。
05转错账户或对方没收到怎么办
核对要放在确认付款之前。常见问题要求付款前核实收款人姓名和金额。付款时,付款人能看到被局部隐藏的收款人姓名;收款账户不是预设那家时,还会看到银行或 SVF 名称。名字对不上,就别确认。
钱已经转错:先联系收款人。联系不上,尽快通知你自己的银行或 SVF,请它协助。
对方说没收到:付款人先回头查自己的付款指示,代号和金额有没有输错。然后向付款的那家银行或 SVF 查这笔交易的「转数快交易参考编号」,把编号交给收款人,由他去跟进。收款人那边要看自己把哪家设成了预设收款账户,钱可能进了预设那家,而不是他正盯着的账户。付款或收款任何一方的银行不支援即时支付的话,按第一节说的,到账可能要等几个小时或到下一个营业日。
06跨境支付通北向额度:每日 1 万、每年 20 万港元,每家参与机构分开计
转数快对外有两条连接:一条是和内地网上支付跨行清算系统(IBPS)互联的「跨境支付通」,另一条是和泰国 PromptPay 的二维码互联。跨境支付通里的个人对个人汇款分两个方向。
北向是香港汇往内地。香港身份证持有人可以经支援的香港参与机构,向内地收款人转账。指定内地收款人时用手机号码或账户号码,这份名单里没有电邮和 FPS ID。
南向是内地汇来香港,香港收款人经参与机构收款。付款一方可以用手机号码、电邮、FPS ID 或银行账户号码指定香港收款人,比北向多出两种。
跨境这边的限额,A71 给了具体数字。北向个人对个人每人每日上限 10,000 港元,每年上限 200,000 港元,以每家参与机构计算。这组限额独立于现有的每日 80,000 元人民币同名汇款限额。假设在同一家参与机构每天都汇满 10,000 港元,200,000 ÷ 10,000 = 20,第 20 天就用满这家机构的全年额度。南向使用现行的个人年度购汇便利化额度,每年 50,000 美元。
收费方面,A70 只说这项服务由参与机构提供,收费详情向参与机构查询。电汇等其他路线的成本,是另一篇跨境汇款手续费怎么省讲的内容。
07转数快的几个零散问题
周末和公众假期能转吗?能。转数快每星期 7 天、每天 24 小时运作,周末和假日也不停。某家银行或 SVF 在周末假日的具体服务情况,常见问题让用户直接问那家机构。
没登记转数快能收款吗?可以。付款人不用代号,改为输入收款人姓名、银行或 SVF 名称和账户号码。登记代号省掉的就是报账户号码这一步。
付款人也要登记吗?转数快不作硬性要求,但参与的银行或 SVF 可以要求客户先登记才能付款。
- 香港金融管理局:快速支付系统(转数快) —— 2018 年 9 月 17 日推出、银行和电子钱包营运商均可参与、全日 24 小时运作并支持港元和人民币的出处(页面修订日期 2025 年 7 月 10 日)
- 香港银行同业结算有限公司:转数快 · 消费者常见问题 —— 四种收款代号、预设收款账户、收费(A7)与限额(A25)、转错与未到账的处理、跨境支付通方向与限额(A67–A71)的出处;文中截图取自这一页