SEPA 还是 SWIFT:同样是汇欧元,范围、费用、到账和要填的信息差在哪
SEPA 和 SWIFT 不是同一种服务的两个牌子。SEPA 是单一欧元支付区,只管欧元,范围是欧洲央行列出的 41 个欧洲国家;SWIFT 是全球银行之间做跨境电汇的通道,币种和地区都不局限在欧洲。付款行和收款行都在 SEPA 区里、汇的又是欧元,才轮得到 SEPA;有一头在区外,或者汇的不是欧元,就不归 SEPA 管;跨境走银行的话,要看的是 SWIFT 这类国际电汇。
两者的差别落到你手上是三处:钱多快到、半路会不会被扣、收款时要报给对方几样信息。欧元区里还多了一道从 2025 年 10 月 9 日开始的收款人姓名核对。下文按这个顺序往下记,第七节拿港卡、美卡、英国卡逐个对照。
写在前面:下面的规则和费用核于 2026 年 9 月。Wise 的收款费、各家银行的转账价随时会改,真要汇款时,打开你那家机构当期的费用页再看一眼。文中拿 Wise 的公开页面当读表的例子,不等于推荐它或任何一家银行。
01范围不同:SEPA 只管欧洲的欧元转账,SWIFT 连着全球的电汇
把两者并排抄一遍,差别就在表里这几行。
| SEPA | SWIFT | |
|---|---|---|
| 是什么 | 单一欧元支付区(Single Euro Payments Area)里的转账 | 全球银行之间的跨境电汇通道 |
| 币种 | 欧元 | 不限欧元 |
| 范围 | 41 个欧洲国家,含非欧元区、非欧盟国家 | 不限于欧洲 |
| 到账 | 即时转账:付款指令发出后 10 秒内到收款账户 | Monzo 给的说法是 1–4 个工作日 |
| 费用上要留意 | 欧盟规定:欧盟内的机构即时转账收费不得高于普通转账 | 代理行(中间行)可能另扣一笔 |
| 收款要给什么(以 Wise EUR 账户为例) | 姓名 + IBAN | 姓名 + IBAN + 银行名称和地址 |
记的时候抓住 SEPA 的两个限定词:欧元,和那 41 个欧洲国家。两个都满足才算 SEPA;少一个就不是 SEPA,跨境汇款再去看 SWIFT 那一列。最后一行只是 Wise 一家的要求,换一家机构,清单可能多一项或少一项。
02SEPA 覆盖哪里:41 国、只限欧元,港卡、美卡、新加坡账户都不在里面
欧洲央行 SEPA 页上的原话是:「The SEPA region consists of 41 European countries, including countries which are not part of the euro area or the EU, as well as several territories with historical ties to those countries (status: 22 May 2025).」意思是 SEPA 区由 41 个欧洲国家组成,里面有不在欧元区的国家,也有不在欧盟的国家,另有几块和这些国家有历史渊源的领地;括号里是这份名单的核定日期,2025 年 5 月 22 日。
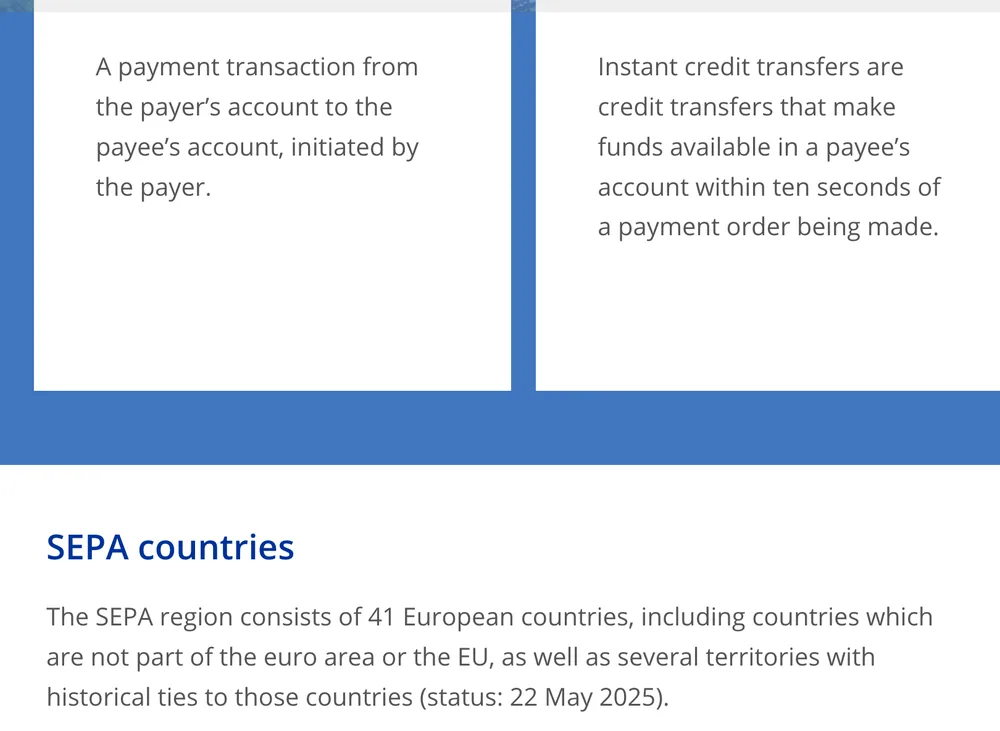
这句话拆开有两层。第一层,SEPA 区比欧元区大,也比欧盟大,所以「对方不在欧元区」推不出「走不了 SEPA」。第二层,41 个全是欧洲国家。香港、美国、新加坡都不在欧洲,那里的银行账户就算存着欧元,汇出去也不是 SEPA 转账。
另一头是币种。欧洲央行那页讲的是欧元的非现金支付,同在 SEPA 区的两家银行之间汇英镑或美元,也不归 SEPA 管。具体是哪 41 个国家、哪几块领地,去页面上 SEPA countries 那一节逐个查,别拿「在不在欧洲」去猜。
03费用和到账:SEPA 即时转账 10 秒内到,SWIFT 的钱可能在半路少一截
到账。欧洲央行给 SEPA 即时转账下的定义里直接写了时间:原文是「within ten seconds of a payment order being made」,也就是钱要在付款指令发出后 10 秒内到收款人账户里。普通 SEPA 转账要多久,那页没写时限。SWIFT 没有一个统一的数,Monzo 在它的对比文章里给的是 1–4 个工作日。
| 方式 | 到账 | 费用上要留意的 |
|---|---|---|
| SEPA 即时转账 | 付款指令发出后 10 秒内 | 欧盟规定:欧盟内的机构收费不得高于普通转账 |
| 普通 SEPA 转账 | 欧洲央行页没写时限 | 付款银行自己定价,发起前看价目表 |
| SWIFT 电汇 | 1–4 个工作日(Monzo 的说法) | 汇出行收费之外,代理行可能再扣 |
费用。欧盟委员会 2025 年 10 月 10 日的新闻稿写明,银行和支付机构对一笔即时付款的收费,不能高于同一笔普通转账(原文「will not be able to charge more for an instant payment than they would for a standard credit transfer」)。同一篇还写了时间表:「From January 2027, euro instant payments will also be available outside the euro area.」即从 2027 年 1 月起,欧元区以外也会提供欧元即时支付。这两句都是欧盟新规,管的是欧盟里的支付机构;欧洲央行 SEPA 页另注明,出自欧盟立法的收费规则在 EU/EEA 以外的 SEPA 国家不适用,港卡、美卡更不在其中。
SWIFT 的费用难算,难在「半路」。一笔电汇可能要经过一家或几家代理行转手,每经一手都可能扣走一点,收款人拿到的就比汇出的少。Wise 的 EUR 账户页在 Swift 入账费旁边也注了一句 correspondent bank fees may apply,说的就是代理行可能另收。
有人从欧元区外,通过 SWIFT 往一个 Wise EUR 账户汇 1,000 欧元,半路代理行扣掉的记作 x。按 2026 年 9 月 Wise 页面显示的 Swift 入账费 2.39 欧元:到账 = 1,000 − x − 2.39 = 997.61 − x 欧元。x 事先谁也给不出准数,可能是 0,也可能不是。换成欧元区内的银行转账进同一个账户,页面上的入账费是 None:到账 = 1,000 − 0 = 1,000 欧元;付款那家银行怎么收费,不在这张表里。
想把汇出费、代理行扣费和入账费叠在一起估一遍,可以用站内的电汇手续费计算器,中转行(也就是前面说的代理行)数量、每家扣多少都能自己填,换几组数对比着看。
04收款信息怎么给:SEPA 两样,SWIFT 还要加上银行信息
收欧元时对方问「你的收款信息」,先弄清他那边走哪条,再决定给几样。Wise 帮助页为 EUR 账户列的清单是这样的:
- 欧洲境内按本地方式汇欧元:给 Name(姓名)和 IBAN 两样。
- 从欧洲以外经 Swift 汇进来:给 Name、IBAN,再加 Bank Name and Address,也就是账户详情页上显示的银行名称和地址。
IBAN 定位到「账户」,SWIFT code(也叫 BIC)定位到「银行」,两者分工不同,不能互相顶替。码的结构怎么拆、去哪查、填错会怎样,站内SWIFT code / BIC 是什么、怎么查、怎么填一步步写了。汇款行的表单要是设了 SWIFT/BIC 必填栏,就按表单填,别自作主张空着。
把 IBAN 发出去之前,可以先放进IBAN / SWIFT 账号校验器跑一遍 mod-97 校验,抄错位、漏位这类格式问题能提前发现。它核不了这串号码背后登记的户名,那一步靠第六节讲的姓名核对,也靠你自己把名字给对。
收款信息最好别手打:IBAN 和姓名都从账户详情页直接复制,名字照页面上的写法原样给,大小写、中间名一个字母都不改。发出去以后,可以请对方把填好的汇款表单截一屏发回来,两边逐项对一遍。
05一个欧元账户,两套入账方式:以 Wise EUR 账户为例
同一个 EUR 账户,既能收欧元区的本地转账,也能收从全球汇来的 Swift。Wise 帮助页《How do I receive money with my EUR account details?》里有一张表,把两种入账方式并排放着:
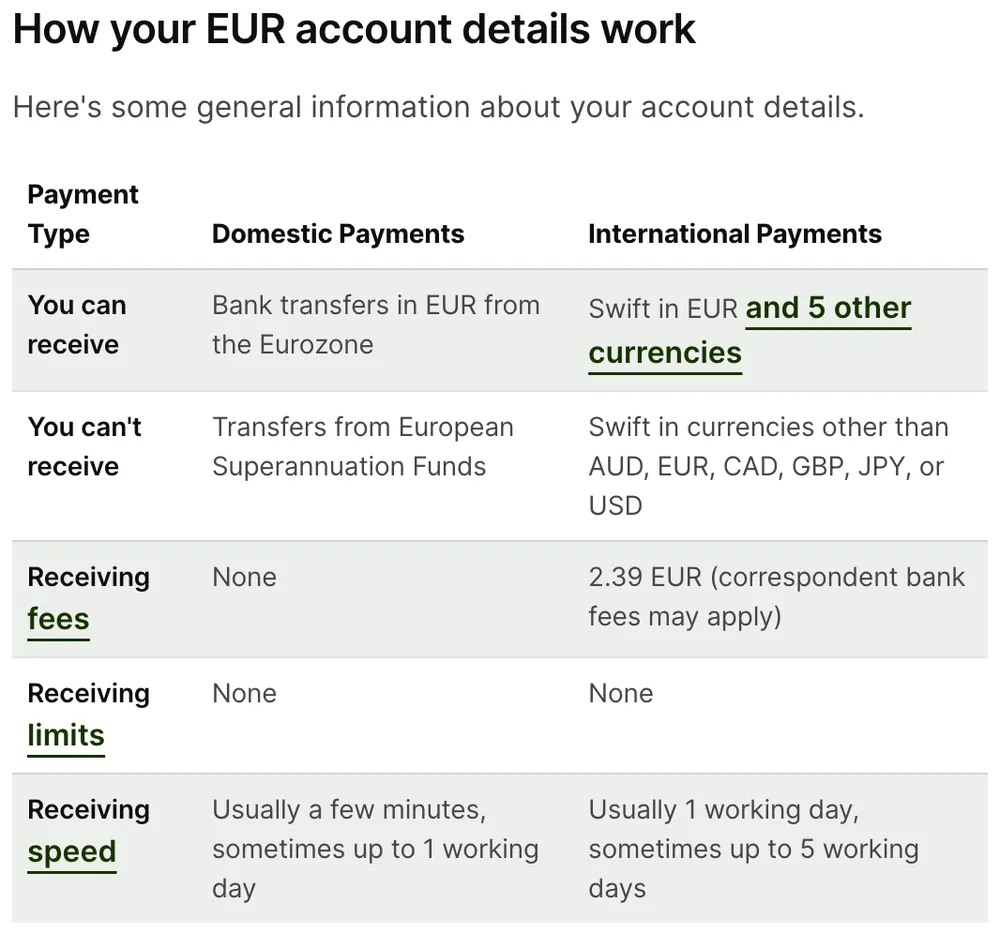
| 表里的行 | Domestic Payments | International Payments |
|---|---|---|
| 能收 | 欧元区汇来的欧元银行转账 | Swift 汇来的欧元,外加另 5 种货币 |
| 不能收 | 欧洲养老金基金(European Superannuation Funds)的转账 | AUD、EUR、CAD、GBP、JPY、USD 以外币种的 Swift |
| 收款费 | None | 2.39 EUR(correspondent bank fees may apply) |
| 收款限额 | None | None |
| 到账 | 一般几分钟,有时最长 1 个工作日 | 一般 1 个工作日,有时最长 5 个工作日 |
对着前几节看这张表,有三点要记下:
- Domestic 那一列写的是「from the Eurozone」。表上的范围是欧元区,不是 SEPA 的 41 国。从欧元区以外、但在 SEPA 名单里的国家汇欧元进来归哪一列,这张表没写,先问清汇款方的银行实际走的是哪种。
- 两列的差价写在明处,代理行那笔不在。Domestic 的收款费是 None,Swift 是 2.39 EUR,可后面那句 correspondent bank fees may apply 意味着到账数没法事先算死,第三节的 x 就是它。
- 这是 Wise 一家在 2026 年 9 月的写法。换成别家的欧元账户,费用、速度、能收的币种都可能不同,拿这张表当读法的样板,别当成行业标准。
Wise 账户本身怎么开、各币种的本地收款信息长什么样,在Wise 多币种账户:一个账户拿多国本地收款信息里。
062025 年 10 月 9 日起,欧元区转账会先核对收款人姓名
欧洲央行的即时支付条例页写了两个日期:欧元区的支付机构从 9 October 2025(2025 年 10 月 9 日)起提供收款人核对,欧盟里不用欧元的成员国从 9 July 2027(2027 年 7 月 9 日)起。核对的是付款人填的收款人姓名和 IBAN 对不对得上,发生在钱转出去之前。
付款人不用为这一步掏钱,条例页原文是「This service shall be offered free of charge to the payer.」
对收款的你来说:你给出去的名字,要和账户上登记的名字一致。昵称、只写姓、中英文混着写,都可能让付款人那边弹出对不上的提示。提示弹出之后怎么处理,核对的这几页没有展开,所以别赌它放不放行,把名字给对是你这头能做的。
范围也别往外扩:这两个日期管的是欧元区和欧盟非欧元区成员国的支付机构;从欧洲以外经 SWIFT 汇进来的钱会不会被同样核一遍,这几页没有涉及。
姓名核对挡的是「填错」,挡不住「被人骗着汇给一个名字对得上的账户」。收到「我们换了收款账户,请汇到新的 IBAN」这类消息,先用你原本就存着的联系方式找对方本人确认;钱已经汇出才发现不对,马上联系汇出行,同时向当地警方报案。
07从港卡、美卡、英国卡汇欧元,各自可能走哪条?
判断分两步:先看汇出账户所在的国家在不在 SEPA 的 41 国名单里,再看你那家银行实际给了哪些欧元汇款选项。每家银行的选项、收费和叫法都不一样,下表是判断的骨架,具体一家看它自己的页面。
| 汇出账户 | 在不在 SEPA 名单里 | 可能走的路 | 动手前先核 |
|---|---|---|---|
| 香港银行账户(港卡) | 不在,香港不在欧洲 | 国际电汇,SWIFT 一类 | 用港元还是欧元余额汇出、换汇价、汇出费、代理行扣费 |
| 美国银行账户(美卡) | 不在,美国不在欧洲 | 国际电汇,SWIFT 一类 | 银行能不能以欧元汇出、换汇价、代理行扣费 |
| 英国银行账户(英国卡) | 去欧洲央行名单上核 | 看银行:给了欧元转账选项、两头又都在名单里,才谈得上 SEPA;否则是国际电汇 | 账户里有没有欧元、网银里有没有欧元转账入口 |
港卡和美卡两行的结构一样:钱从欧洲以外出发,目的地哪怕是欧元区的 IBAN,也是一笔跨境电汇。收款信息按第四节 SWIFT 那一栏准备,到账数按第三节的算式给代理行扣费留出余地。账户里放的是港元或美元的话,中间还有一步换成欧元,点差另算,拆法在汇率与换汇点差:你换的那笔钱到底亏在哪。
英国卡那一行特意没填死。英国在欧洲,可「在欧洲」和「这张卡能发 SEPA 欧元转账」之间还隔着两个问题:国家在不在名单里,你那家银行给不给这个选项。两个都确认了,再把它算作 SEPA。
还有一种搭法:收款方给的是 SEPA 区内的 IBAN,你手上恰好另有一个同在区内、里面已经有欧元的账户,最后一段直接在区内转,就不用再走一笔 SWIFT。要是那个账户还得先从港卡或美卡往里挪钱,挪这一步怎么走、扣多少要一起算,不然只是把代理行扣费挪到了前一段。金额不同,哪条路更省也会变,拿自己的金额套进跨境汇款手续费怎么省:电汇与更便宜的替代算一遍。
08收付欧元时常被问到的问题
SEPA 能用来汇美元或英镑吗?不能。SEPA 只处理欧元付款,美元、英镑要走国际电汇等其它渠道。有些欧元账户能经 Swift 收几种货币,比如 Wise 的 EUR 账户详情,2026 年 9 月页面列的是欧元外加澳元、加元、英镑、日元、美元,但那是 Swift 入账,和 SEPA 无关。
欧元区里转账,给了 IBAN 还要给 SWIFT code 吗?看付款人用的表单。Wise 为 EUR 账户列的欧洲境内收款信息只有姓名和 IBAN;从欧洲以外经 Swift 汇入时,清单上加的是银行名称和地址。汇款页面上有 SWIFT/BIC 必填栏,就照着填,码去收款机构给的账户信息里找。
SEPA 即时转账会比普通转账收费更高吗?在欧盟内按规则不应该。欧盟委员会 2025 年 10 月 10 日发布的新闻稿说,支付机构对即时付款的收费不能超过普通转账;这条管不到 EU/EEA 以外的 SEPA 国家。普通转账本身收多少,发起前看付款银行的价目表。
收款人姓名核对要付钱吗?从什么时候开始?对付款人免费,欧洲央行条例页用的词是 free of charge to the payer。欧元区的支付机构从 2025 年 10 月 9 日起提供,欧盟里没用欧元的成员国是 2027 年 7 月 9 日。
对方说汇了 1,000 欧元,我收到的却少了,差额去哪了?走 SWIFT 的话,扣款可能出在三处:汇出行的手续费、途经代理行的扣费、收款机构的入账费。拿 Wise EUR 账户说,2026 年 9 月页面上的 Swift 入账费是 2.39 欧元,并提示代理行可能另收。请汇款人把汇款回单发过来,先对汇出行那一段扣了多少;代理行扣的回单上不一定看得到,要请汇款行去查。
- 欧洲央行:Single Euro Payments Area (SEPA) —— 41 国名单说明(status: 22 May 2025)与即时转账 10 秒内到账定义的出处
- 欧洲央行:Instant Payments Regulation —— 收款人核对的两个起始日期、对付款人免费的出处
- 欧盟委员会新闻稿(2025-10-10) —— 即时付款收费不得高于普通转账、2027 年 1 月起欧元区以外提供欧元即时支付的出处
- Wise 帮助中心:How do I receive money with my EUR account details? —— EUR 账户两种入账方式的费用、速度与收款信息清单的出处(2026 年 9 月页面显示)
- Monzo:Swift vs SEPA —— SWIFT 到账 1–4 个工作日这一说法的出处